1. Entender el Average True Range (ATR)
1.1. Definición del ATR
El ATR, o Average True Range, es una herramienta de análisis técnico desarrollada inicialmente para los mercados de materias primas por J. Welles Wilder, Jr. Es un indicador de volatilidad que mide el grado de variación del precio de un instrumento financiero específico durante un período definido.
Para calcular el ATR, es necesario considerar tres escenarios posibles para cada período (normalmente un día):
- La diferencia entre el máximo actual y el mínimo actual
- La diferencia entre el cierre anterior y el máximo actual
- La diferencia entre el cierre anterior y el mínimo actual
Se calcula el valor absoluto de cada escenario y el valor más alto se toma como True Range (TR). El ATR es entonces el promedio de esos true ranges durante un período especificado.
El ATR no es un indicador direccional, como el MACD o el RSI, sino una medida de la volatilidad del mercado. Los valores altos del ATR indican alta volatilidad y pueden señalar incertidumbre en el mercado. Por el contrario, los valores bajos del ATR sugieren baja volatilidad y pueden indicar complacencia en el mercado.
En resumen, el ATR ofrece una comprensión más profunda de la dinámica del mercado y ayuda a los traders a ajustar sus estrategias según la volatilidad. Es una herramienta vital que permite gestionar el riesgo con mayor eficacia, fijar niveles de stop loss adecuados e identificar posibles oportunidades de ruptura.
1.2. La importancia del ATR en el trading
Como hemos visto, los traders usan el ATR para tener una imagen de la volatilidad del mercado. Pero ¿por qué es tan importante?
En primer lugar, el ATR puede ayudar a los traders a evaluar la volatilidad del mercado. Comprender la volatilidad del mercado es fundamental para los traders, ya que puede afectar de manera significativa sus estrategias de trading. Una alta volatilidad suele equivaler a un mayor riesgo, pero también a mayores rendimientos potenciales. Por otro lado, una baja volatilidad sugiere un mercado más estable, pero con rendimientos potencialmente menores. Al proporcionar una medida de la volatilidad, el ATR puede ayudar a los traders a tomar decisiones informadas sobre el equilibrio entre riesgo y rendimiento.
En segundo lugar, el ATR puede usarse para fijar niveles de stop loss. Un stop loss es un punto predeterminado en el que un trader venderá una acción para limitar sus pérdidas. El ATR puede ayudar a los traders a fijar un nivel de stop loss que refleje la volatilidad del mercado. De este modo, los traders pueden asegurarse de que no los saquen prematuramente de una operación debido a las fluctuaciones normales del mercado.
En tercer lugar, el ATR puede usarse para identificar rupturas. Una ruptura ocurre cuando el precio de una acción sube por encima de un nivel de resistencia o cae por debajo de un nivel de soporte. El ATR puede ayudar a los traders a identificar posibles rupturas al indicar cuándo la volatilidad del mercado está aumentando.
2. Cálculo del Average True Range (ATR)
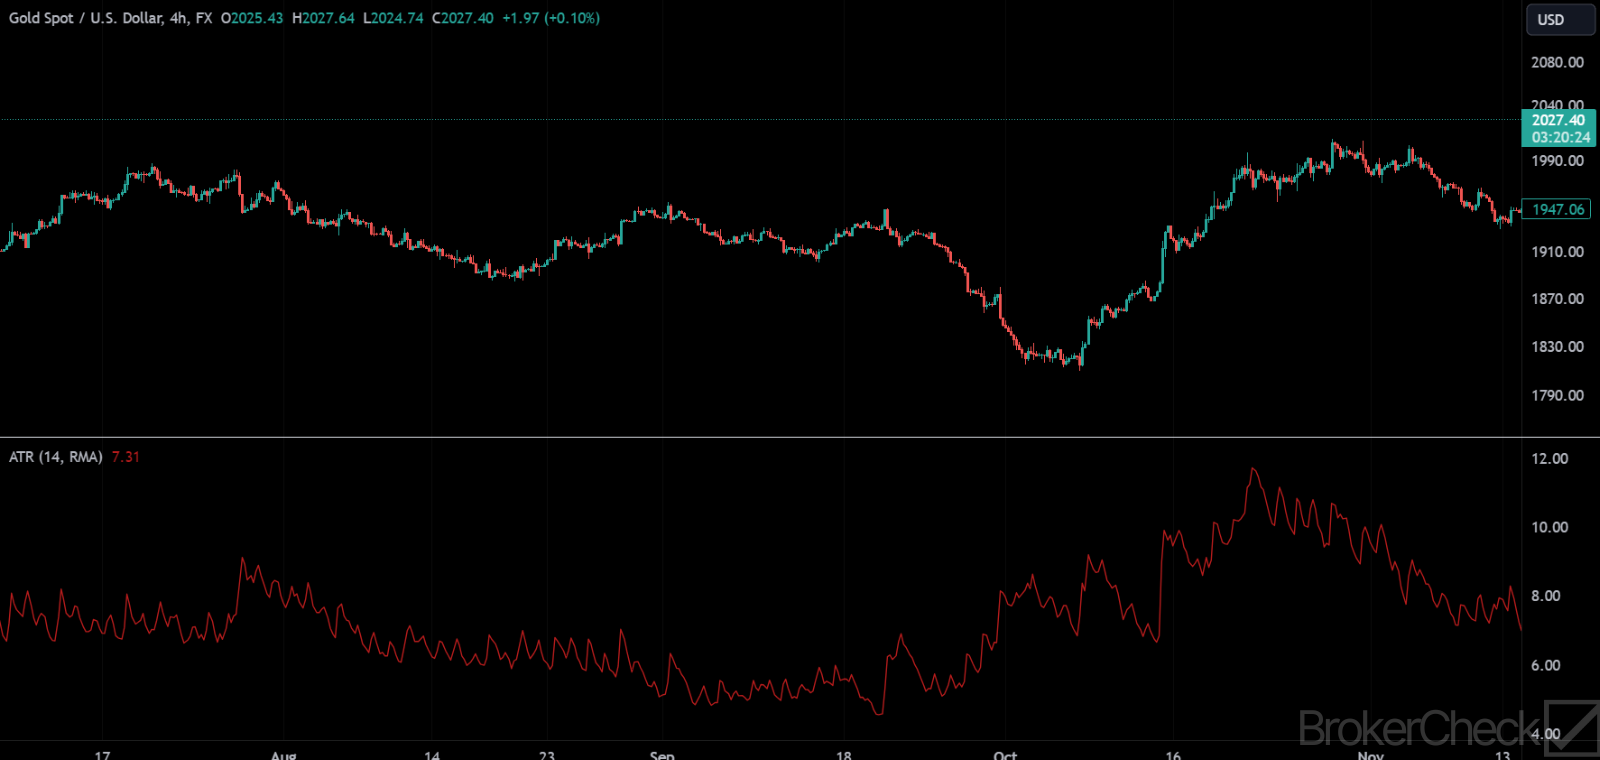
Calcular el Average True Range (ATR) es un proceso que implica unos pasos clave. Primero, usted debe determinar el True Range (TR) de cada período en el marco temporal seleccionado. El TR es el mayor de los tres valores siguientes: el máximo actual menos el mínimo actual, el valor absoluto del máximo actual menos el cierre anterior, o el valor absoluto del mínimo actual menos el cierre anterior.
Después de determinar el TR, usted calcula el ATR promediando el TR durante un período especificado, normalmente 14 períodos. Esto se hace sumando los valores del TR de los últimos 14 períodos y dividiendo luego entre 14. Sin embargo, es importante tener en cuenta que el ATR es una media móvil, lo que significa que se recalcula a medida que se dispone de nuevos datos.
¿Por qué es importante? El ATR es una medida de la volatilidad del mercado. Al entender el ATR, los traders pueden evaluar mejor cuándo entrar o salir de una operación, fijar niveles de stop loss adecuados y gestionar el riesgo. Por ejemplo, un ATR más alto indica un mercado más volátil, lo que podría sugerir una estrategia de trading más conservadora.
Tenga en cuenta que el ATR no proporciona ninguna información direccional; solo mide la volatilidad. Por lo tanto, es mejor usarlo junto con otros indicadores técnicos para tomar decisiones de trading informadas.
Aquí tiene un resumen rápido:
- Determinar el True Range (TR) de cada período
- Calcular el ATR promediando el TR durante un período especificado (normalmente 14 períodos)
- Usar el ATR para entender la volatilidad del mercado y fundamentar sus decisiones de trading
Recuerde: el ATR es una herramienta, no una estrategia. Le corresponde a cada trader interpretar los datos y decidir cuál es la mejor manera de aplicarlos a su estrategia de trading.
2.1. Cálculo del ATR paso a paso
Descifrar los misterios del Average True Range (ATR) comienza con una comprensión completa de su cálculo paso a paso. Para empezar, es esencial saber que el ATR se basa en tres cálculos diferentes, cada uno de los cuales representa un tipo distinto de movimiento del precio.
Primero, usted calcula el “true range” de cada período en el marco temporal elegido. Esto puede hacerse comparando el máximo actual con el mínimo actual, el máximo actual con el cierre anterior y el mínimo actual con el cierre anterior. El valor más alto obtenido de estos tres cálculos se considera el true range.
Luego, usted calcula el promedio de esos true ranges durante un período de tiempo específico. Esto se hace normalmente en un marco temporal de 14 períodos, pero puede ajustarse según su estrategia de trading.
Por último, para suavizar los datos y ofrecer una representación más precisa de la volatilidad del mercado, es común usar una media móvil exponencial (EMA) de 14 períodos en lugar de un promedio simple.
Aquí tiene el desglose paso a paso:
- Calcular el true range de cada período: TR = max[(high – low), abs(high – previous close), abs(low – previous close)]
- Promediar los true ranges durante el período elegido: ATR = (1/n) Σ TR (donde n es el número de períodos y Σ TR es la suma de los true ranges durante n períodos)
- Para un ATR más suave, usar una EMA de 14 períodos: ATR = [(previous ATR x 13) + current TR] / 14
Recuerde que el ATR es una herramienta que se usa para medir la volatilidad del mercado. No predice la dirección ni la magnitud del precio, pero puede ayudarle a entender el comportamiento del mercado y a ajustar su estrategia de trading en consecuencia.
2.2. Uso del ATR en el análisis técnico
El poder del Average True Range (ATR) en el análisis técnico reside en su versatilidad y simplicidad. Es una herramienta que, bien usada, puede brindar a los traders información valiosa sobre la volatilidad del mercado. Entender el ATR equivale a tener un arma secreta en su arsenal de trading, que le permite navegar por las aguas agitadas de los mercados financieros con mayor confianza y precisión.
La volatilidad es el latido del mercado, y el ATR es su pulso. Mide la volatilidad del mercado calculando el rango promedio entre los precios máximos y mínimos durante un período especificado. Esta información puede ser increíblemente útil para colocar órdenes de stop loss e identificar posibles oportunidades de ruptura.
Usar el ATR en su análisis técnico implica unos pasos clave. Primero, usted debe agregar el indicador ATR a su plataforma de gráficos. Luego, debe seleccionar el período sobre el cual el ATR calculará el rango promedio. El período estándar del ATR es 14, pero puede ajustarse a su estilo de trading. Una vez configurado, el ATR calculará automáticamente el average true range para el período seleccionado y lo mostrará como una línea en su gráfico.
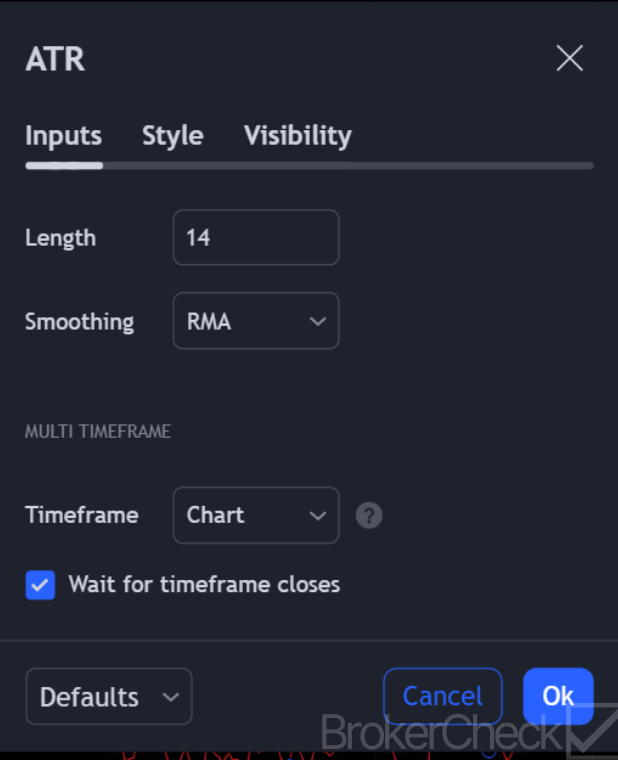
Interpretar el ATR es sencillo. Un valor alto del ATR indica alta volatilidad, mientras que un valor bajo sugiere baja volatilidad. Cuando la línea del ATR sube, significa que la volatilidad del mercado está aumentando, lo que podría señalar una posible oportunidad de trading. Por el contrario, una línea del ATR descendente sugiere que la volatilidad del mercado está disminuyendo, lo que podría indicar un período de consolidación.
3. Aplicación del Average True Range (ATR) en las estrategias de trading
Aplicar el Average True Range (ATR) en las estrategias de trading puede cambiar las reglas del juego para los traders que quieren maximizar sus ganancias y minimizar sus riesgos. El ATR es una herramienta versátil que mide la volatilidad del mercado calculando el rango promedio entre los precios máximos y mínimos durante un período especificado.
Una de las formas más eficaces de usar el ATR es fijar órdenes de stop loss. Al fijar su stop loss en un múltiplo del ATR, usted puede asegurarse de que sus operaciones solo se cierren cuando haya un movimiento de precio significativo, lo que reduce el riesgo de que lo saquen prematuramente. Por ejemplo, si el ATR es 0.5 y usted decide fijar su stop loss en 2x el ATR, su stop loss quedaría fijado a 1.0 por debajo de su precio de entrada.
Otra aplicación poderosa del ATR es la determinación de sus objetivos de ganancia. Al usar el ATR para medir el movimiento promedio del precio, usted puede fijar objetivos de ganancia realistas que se ajusten a la volatilidad actual del mercado. Por ejemplo, si el ATR es 2.0, fijar un objetivo de ganancia de 4.0 por encima de su precio de entrada podría ser una estrategia viable.
El ATR también puede usarse para dimensionar sus posiciones. Al tomar en cuenta el ATR actual, usted puede ajustar el tamaño de sus posiciones para mantener un nivel de riesgo constante en distintas condiciones de mercado. Esto significa que, en mercados más volátiles, reduciría el tamaño de su posición y, en mercados menos volátiles, lo aumentaría.
Recuerde que, aunque el ATR es una herramienta poderosa, no debe usarse de forma aislada. Es fundamental combinar el ATR con otras herramientas e indicadores de análisis técnico para crear una estrategia de trading integral. De esta manera, usted puede aprovechar al máximo la información que ofrece el ATR y mejorar su desempeño de trading.
3.1. El ATR en las estrategias de seguimiento de tendencia
En el ámbito de las estrategias de seguimiento de tendencia, el Average True Range (ATR) desempeña un papel fundamental. Es una herramienta poderosa que puede utilizarse para medir la volatilidad del mercado y fijar órdenes de stop loss, protegiendo así su posición de trading. La clave está en entender el potencial del ATR y usarlo a su favor.
Considere un escenario de mercado alcista, en el que los precios siguen una trayectoria ascendente constante. Como trader, usted querría seguir esta tendencia el mayor tiempo posible, maximizando sus ganancias. Sin embargo, la naturaleza dinámica del mercado exige el uso de un stop loss de protección. Aquí es donde entra en juego el ATR. Al multiplicar el valor del ATR por un factor (normalmente entre 2 y 3), usted puede fijar un stop loss dinámico que se ajusta a la volatilidad del mercado.
Por ejemplo, si el ATR es 0.5 y usted elige un multiplicador de 2, su stop loss se fijaría 1 punto por debajo del precio actual. A medida que el ATR aumenta, lo que indica mayor volatilidad, su stop loss se aleja del precio actual, dándole a su operación más espacio para respirar. Por el contrario, a medida que el ATR disminuye, su stop loss se acerca al precio actual, lo que asegura que usted salga de la operación antes de que la tendencia se revierta.
De manera similar, el ATR puede usarse en un mercado bajista para fijar un stop loss por encima del precio actual. De esta forma, usted puede vender el activo en corto y salir de la operación cuando la tendencia se revierta, limitando así sus pérdidas.
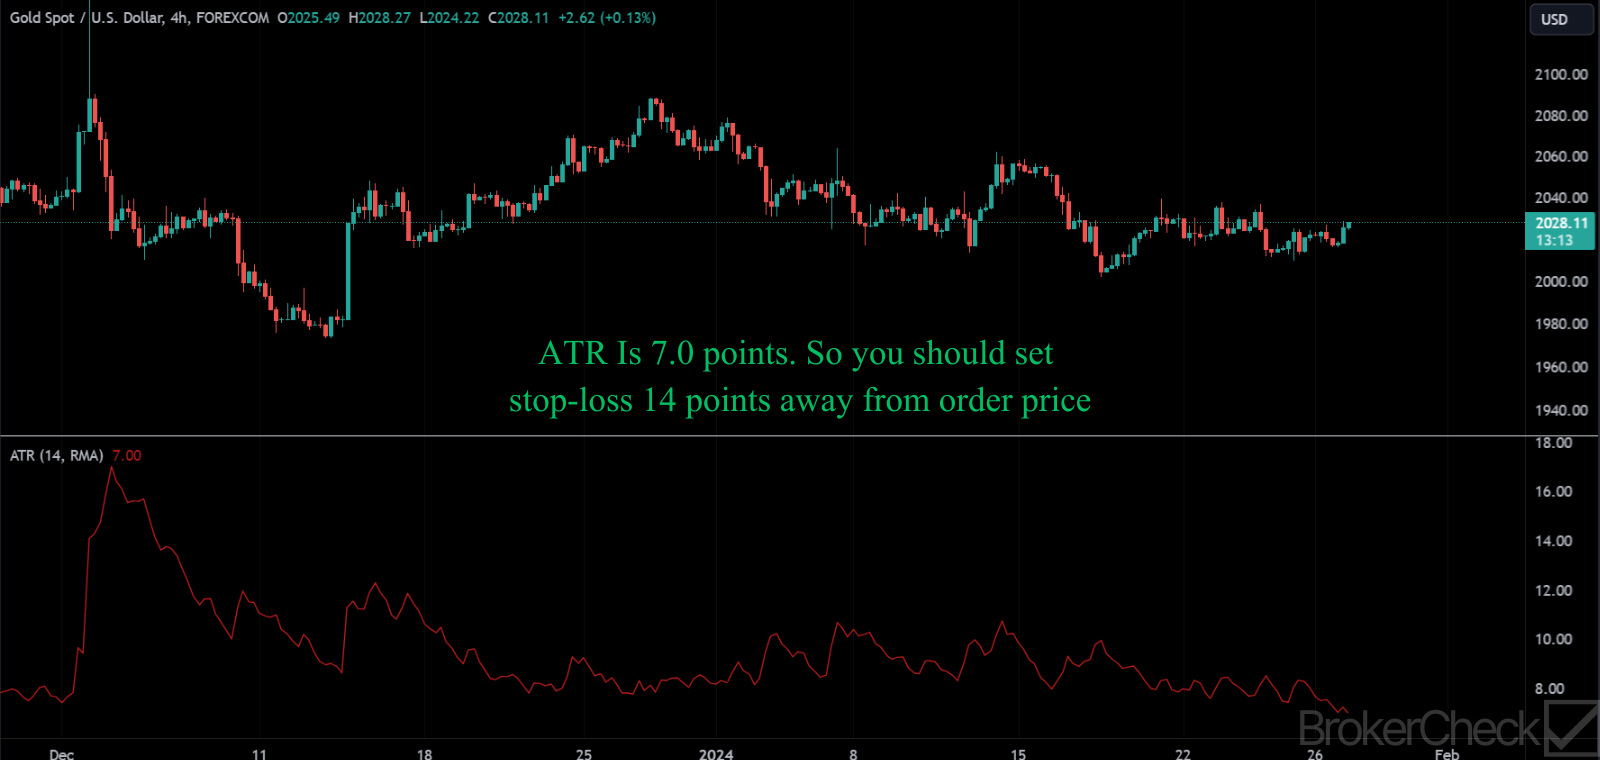
Al incorporar el ATR en sus estrategias de seguimiento de tendencia, usted puede gestionar el riesgo de manera eficaz mientras cabalga las olas del mercado. Es una muestra de que en el trading, como en la vida, no importa solo el destino, sino también el camino. El ATR hace que su camino sea lo más fluido y rentable posible.
3.2. El ATR en las estrategias contra la tendencia
Las estrategias contra la tendencia pueden ser un juego de alto riesgo y alta recompensa en el trading, pero cuando usted tiene a su disposición el poder del Average True Range (ATR), las probabilidades pueden inclinarse significativamente a su favor. Esto se debe a que el ATR, por su propia naturaleza, mide la volatilidad del mercado, lo que le permite tomar decisiones más informadas.
Al usar el ATR en estrategias contra la tendencia, es fundamental entender que el valor del ATR puede ayudar a identificar posibles reversiones de tendencia. Por ejemplo, un aumento repentino en el valor del ATR podría sugerir un posible cambio de tendencia, lo que ofrece una oportunidad de entrar en una operación contra la tendencia.
Considere este escenario: usted nota que el valor del ATR de un activo en particular ha ido aumentando de manera constante durante los últimos días. Esto podría indicar que la tendencia actual está perdiendo fuerza y que una reversión podría estar próxima. Al abrir una operación contra la tendencia en ese momento, usted podría captar la nueva tendencia desde el principio y seguirla para obtener ganancias significativas.
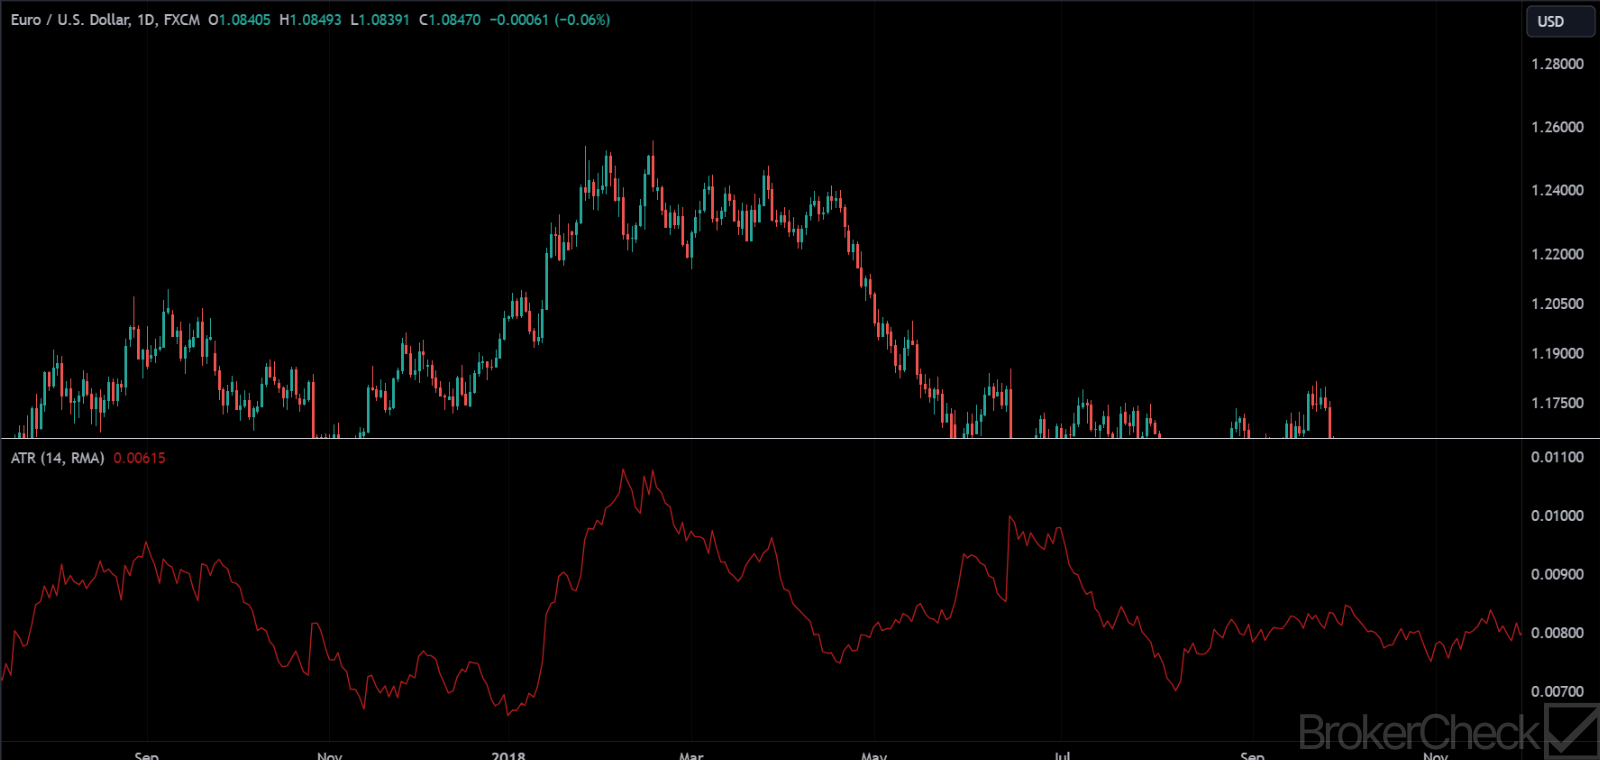
Usar el ATR en estrategias contra la tendencia consiste en entender la volatilidad del mercado y usarla a su favor. Se trata de detectar a tiempo las posibles reversiones de tendencia y sacarles provecho. Y aunque no es un método infalible, usado correctamente y en combinación con otras herramientas, puede aumentar de manera significativa sus probabilidades de éxito en las operaciones.
4. Limitaciones y consideraciones del Average True Range (ATR)
Siempre se debe tener presente que el Average True Range (ATR) no es un indicador direccional. No indica la dirección de los cambios de precio, sino que cuantifica la volatilidad. Por lo tanto, un ATR en aumento no implica necesariamente un precio en alza ni un mercado alcista. Del mismo modo, un ATR en descenso no siempre denota un precio a la baja ni un mercado bajista.
Otra consideración clave es la sensibilidad del ATR a los choques repentinos de precio. Dado que se calcula a partir de cambios absolutos de precio, un cambio de precio repentino y significativo puede afectar drásticamente el ATR. Esto a veces puede dar como resultado un valor del ATR exagerado, que puede no reflejar con exactitud la verdadera volatilidad del mercado.
Además, el ATR a veces puede ir rezagado respecto a los cambios reales del mercado. Esto se debe al rezago inherente al cálculo del ATR. El ATR se basa en datos históricos de precios y, por ello, puede no responder con rapidez a cambios repentinos y de corto plazo del mercado.
También, la eficacia del ATR puede variar entre distintos mercados y marcos temporales. El ATR puede no ser igualmente eficaz en todas las condiciones de mercado ni para todos los valores. Tiende a funcionar mejor en mercados con patrones de volatilidad consistentes. Además, la elección del parámetro de período para el cálculo del ATR puede influir enormemente en su precisión.
Aunque el ATR es una herramienta poderosa para evaluar la volatilidad del mercado, no debe usarse de forma aislada. Como todos los indicadores técnicos, el ATR debe usarse junto con otras herramientas y técnicas para obtener los mejores resultados. Por ejemplo, combinar el ATR con un indicador de tendencia puede ofrecer señales de trading más confiables.
4.1. El ATR y los gaps de mercado
Desentrañar la relación entre el ATR y los gaps de mercado es como ir quitando las capas de una cebolla. Cada capa representa un nuevo nivel de comprensión, una visión más profunda de la compleja dinámica del mundo del trading.
El concepto de gaps de mercado es relativamente sencillo. Representan la diferencia de precio entre el precio de cierre de un valor en un día y su precio de apertura al día siguiente. Estos gaps pueden producirse por diversas razones, desde noticias de gran relevancia hasta simples desequilibrios entre oferta y demanda.
Sin embargo, cuando se introduce el Average True Range (ATR) en la ecuación, las cosas se vuelven un poco más interesantes. El ATR es un indicador de volatilidad que mide el grado de volatilidad del precio. Proporciona a los traders un valor numérico que refleja el rango promedio entre el precio máximo y mínimo de un valor durante un período específico.
Entonces, ¿cómo se cruzan estos dos conceptos?
Pues bien, una de las formas en que los traders pueden usar el ATR es para ayudar a predecir posibles gaps de mercado. Si el ATR es alto, sugiere que el valor está experimentando una volatilidad significativa, lo que podría derivar en un gap de mercado. Por el contrario, un ATR bajo podría indicar una menor probabilidad de que ocurra un gap de mercado.
Por ejemplo, supongamos que un trader está vigilando un valor en particular que tiene un ATR inusualmente alto. Esto podría ser una señal de que el valor está listo para un gap de mercado. El trader podría entonces usar esta información para ajustar su estrategia de trading en consecuencia, quizás colocando una orden de stop loss para protegerse de posibles pérdidas.
Recuerde: el trading es tanto un arte como una ciencia. Entender la relación entre el ATR y los gaps de mercado es solo una pieza del rompecabezas. Pero es una pieza importante, que puede ayudarle a tomar decisiones de trading más informadas.
4.2. El ATR y los cambios de volatilidad
Los cambios de volatilidad son el pan de cada día de un trader, y entenderlos es fundamental para operar con éxito. Con el Average True Range (ATR), usted puede obtener una ventaja en su estrategia de trading.
Entender el ATR y los cambios de volatilidad puede brindarle perspectivas sobre la dinámica del mercado que no son evidentes de inmediato. Por ejemplo, un aumento repentino del ATR tras un gran movimiento descendente del precio puede indicar una posible reversión. Esto se debe a que los valores altos del ATR suelen producirse en los mínimos del mercado, tras una venta “de pánico”.
Por otro lado, los valores bajos del ATR suelen encontrarse durante períodos laterales prolongados, como los que se dan en los máximos y después de períodos de consolidación. Un cambio de volatilidad ocurre cuando el valor del ATR cambia significativamente en un período corto, lo que indica un posible cambio en las condiciones del mercado.
¿Cómo identificar cambios de volatilidad con el ATR? Un método común es buscar una secuencia de valores del ATR que sean 1.5 veces mayores que el valor anterior. Esto podría indicar un cambio de volatilidad. Otro enfoque es usar una media móvil del ATR y buscar los momentos en que el ATR actual está por encima de la media móvil.
4.3. El ATR y los distintos marcos temporales
Entender la aplicación del ATR en distintos marcos temporales cambia las reglas del juego en el mundo del trading. El ATR es un indicador versátil que se adapta al marco temporal en el que usted opera, y le ofrece una herramienta dinámica para medir la volatilidad del mercado. Los traders, ya sean day traders, swing traders o inversores a largo plazo, pueden beneficiarse de entender cómo funciona el ATR en distintos marcos temporales.
Por ejemplo, los day traders podrían usar un marco temporal de 15 minutos para analizar el ATR. Este marco temporal más corto ofrece una instantánea rápida de la volatilidad intradía, lo que permite a los traders tomar decisiones rápidas según las condiciones actuales del mercado.
Por otro lado, los swing traders podrían optar por un marco temporal diario. Este ofrece una visión más amplia de la volatilidad del mercado a lo largo de varios días, y brinda información valiosa para quienes mantienen posiciones durante la noche o por unos cuantos días a la vez.
Por último, los inversores a largo plazo podrían encontrar más útil un marco temporal semanal o mensual. Este marco temporal más largo ofrece una visión macro de la volatilidad del mercado, fundamental para tomar decisiones de inversión estratégicas.
En esencia, el ATR es una herramienta poderosa que puede adaptarse a su estilo de trading y a su marco temporal. No es un indicador que sirva para todo el mundo por igual; más bien, ofrece una forma flexible de medir la volatilidad del mercado. Al entender cómo aplicar el ATR en distintos marcos temporales, los traders pueden obtener una visión más profunda del comportamiento del mercado y tomar decisiones de trading más informadas.
Los productos apalancados pueden hacerle perder dinero rápidamente.